סיכום דו״ח Q2 2026 קרן אלומה
מאת גיא נתן · 27.8.2026

בקצרה
- קרן אלומה הציגה שיפור בהפסד הנקי בחציון הראשון של 2026, שהסתכם ב-17.4 מיליון שקל לעומת 20.2 מיליון שקל בתקופה המקבילה, שיפור של 14.1%, מה שמצביע על התייעלות מסוימת בפעילותה למרות ההפסדים המתמשכים.
- הקרן הכריזה על דיבידנד ראשון בסך 62 מיליון שקל (20.17 אגורות למניה) ועל תוכנית רכישה עצמית של עד 15 מיליון שקל, צעדים המעידים על מחויבותה להחזיר ערך לבעלי המניות ולצמצם את הפער של 35% בין מחיר המניה להון העצמי למניה.
- אלומה השלימה את מימוש אקסלרה בתשואה של פי 3.5 על ההשקעה, מה שהוכיח את יכולתה להשביח נכסים ולממש אותם ברווח, אך כעת עליה להוכיח יכולת דומה בהשקעה החדשה בסופרגז טבעי בסך 406 מיליון שקל.
- רכישת סופרגז טבעי בסכום משמעותי של 406 מיליון שקל, ששולמה בחלקה הגדול לאחר תאריך המאזן, מהווה את מנוע הצמיחה החדש של אלומנרג'י, אך היא טומנת בחובה סיכון של הקצאת הון מחדש אם הפעילות לא תעמוד בציפיות הרווחיות והצמיחה.
נקודות מפתח
• הפסד נקי: הסתכם בחציון הראשון ב17.4 מיליון שקל, לעומת הפסד של 20.2 מיליון שקל בתקופה המקבילה, שיפור של כ14.1%
• הון עצמי: עמד על 455.5 מיליון שקל, ירידה של כ2.7% לעומת סוף 2025, ומשקף כ148 אגורות למניה
• פער מההון העצמי: מחיר המניה עמד לפני פרסום התוצאות על 96.3 אגורות, פער של כ35% מההון העצמי למניה
• מאזן: לאחר מימוש אקסלרה נותרה הקרן עם נכס פיננסי נטו של כ245 מיליון שקל ויחס מינוף הקרוב ל0%
• החזרת הון: הקרן הכריזה על דיבידנד ראשון בסך 62 מיליון שקל, כ20.17 אגורות למניה, ועל תוכנית רכישה עצמית בסכום של עד 15 מיליון שקל
• מנוע הצמיחה החדש: אלומנרג׳י השלימה לאחר תאריך המאזן את רכישת סופרגז טבעי תמורת 406 מיליון שקל
אלומה היא קרן השקעה בתשתיות המחזיקה בחברות פעילות בתחומי האנרגיה, התקשורת ואיכות הסביבה.
החציון הראשון של 2026 מסמן שינוי משמעותי באופי הקרן.
אלומה השלימה את מימוש אקסלרה, חיזקה משמעותית את הנזילות והחלה להחזיר הון לבעלי המניות, אך במקביל התחייבה להשקעה גדולה חדשה בסופרגז טבעי.
הסיפור המרכזי בדוח הוא לא ההפסד החשבונאי, אלא המעבר מהוכחת יכולת המימוש להוכחת היכולת להשקיע מחדש את הכסף בתשואה גבוהה.
מימוש אקסלרה הוכיח שאלומה יודעת להפוך השבחה חשבונאית למזומן, אבל עסקת סופרגז תקבע אם הקרן מסוגלת לחזור על ההצלחה בקנה מידה גדול יותר.
התרחיש השורי
המימושים שביצעה אלומה מחזקים את הטענה שהקרן יודעת לרכוש נכסים, להשביח אותם ולממש אותם ברווח.
אקסלרה מומשה בתשואה של פי 3.5 על ההשקעה, לאחר שקלול דיבידנדים ודמי ניהול ובמונחים דולריים.
המימוש החלקי באסקו בוצע לפי שווי הגבוה פי 4 משווי ההשקעה המקורי.
עבור קרן השקעות אלו תוצאות חשובות, משום שהן ממירות הערכות שווי למזומן ומספקות אימות חיצוני לערך שנוצר.
הפער בין ההון העצמי למחיר המניה עשוי לספק מנוע נוסף ליצירת ערך.
ההון העצמי עמד על כ455 מיליון שקל, לעומת שווי שוק של כ296 מיליון שקל לפני פרסום התוצאות.
הדיבידנד מאפשר למשקיעים לקבל חלק מהערך במזומן, בעוד רכישה עצמית של מניות מתחת להון העצמי עשויה להגדיל את השווי הכלכלי לכל מניה שנותרת במחזור.
התרחיש הדובי
הסיכון המרכזי הוא הקצאת ההון מחדש. רכישת סופרגז טבעי תמורת 406 מיליון שקל גדולה ביחס לשווי השוק של אלומה.
במועד השלמת העסקה שולמו כ292 מיליון שקל, בעוד 114 מיליון שקל נוספים ישולמו בתוך 24 חודשים בתוספת הצמדה למדד.
אם הפעילות לא תייצר צמיחה, תזרים ורווחיות בהתאם לציפיות, הקרן עלולה להחליף נכס מוצלח שמומש בהשקעה גדולה שעדיין לא הוכיחה את עצמה תחת הבעלות החדשה.
הסיכון השני הוא שההון העצמי לא בהכרח שווה למזומן שניתן לחלק לבעלי המניות.
שווי חברות הפורטפוליו תלוי בביצועים, בהערכות שווי, במימון וביכולת לבצע מימושים.
בנוסף, הקרן רשמה בחציון הפסד נקי של 17.4 מיליון שקל, הוצאותיה גדלו ב26.4% והוצאות המימון עלו ב28.5%.
השפעת שער הדולר על התמורה מאקסלרה ממחישה שגם עסקה מוצלחת עלולה לייצר תנודתיות חשבונאית משמעותית.
מסקנה
תזת ההשקעה באלומה התחזקה בכל הנוגע ליכולת המימוש, לנזילות ולמחויבות להחזיר ערך לבעלי המניות.
מנגד, מרכז הכובד עובר כעת לעסקת סופרגז טבעי ולהקמת אלומנרג׳י כפלטפורמת אנרגיה גדולה.
המשתנה החשוב ביותר הוא לא ההפסד החשבונאי בחציון, אלא התשואה שאלומה תצליח לייצר על ההון שהשתחרר מאקסלרה.
המאזן התחזק בעקבות מימוש אקסלרה
הכנסות הקרן בחציון היו שליליות והסתכמו במינוס 10.1 מיליון שקל, לעומת מינוס 11.9 מיליון שקל בתקופה המקבילה.
ההכנסות השליליות נבעו בעיקר מתיסוף השקל מול הדולר, שהקטין את התמורה השקלית ממכירת אקסלרה.
מדובר בעיקר בהשפעה חשבונאית של שער החליפין ולא בהרעה אחידה בפעילות חברות הפורטפוליו.
ההפסד מפעולות רגילות הסתכם ב18.2 מיליון שקל, כמעט ללא שינוי לעומת הפסד של 18.3 מיליון שקל בתקופה המקבילה.
הוצאות המימון עלו ב28.5% ל10.2 מיליון שקל, אך הטבת מס של 11 מיליון שקל סייעה לצמצם את ההפסד הנקי ב14.1% ל17.4 מיליון שקל.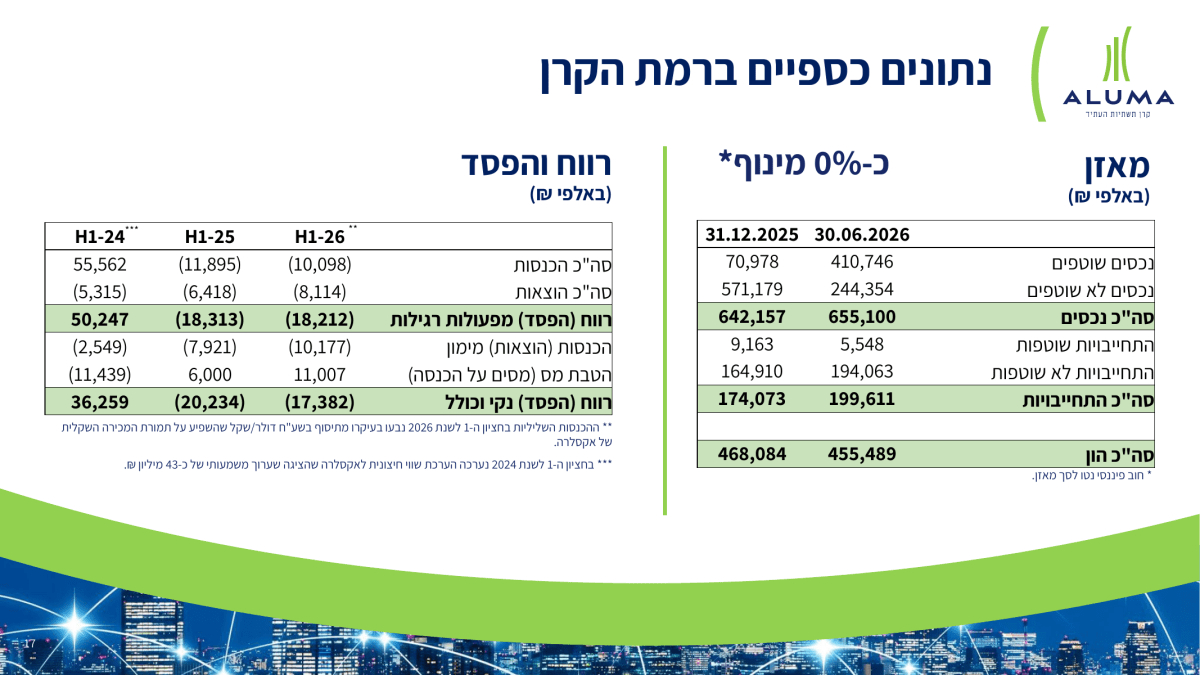
מקור: מצגת המשקיעים של אלומה
השקף מציג את דוח הרווח וההפסד ואת מאזן הקרן.
ניתן לראות שההפסד התפעולי נותר כמעט ללא שינוי, בעוד הנכסים השוטפים זינקו בעקבות קבלת התמורה ממימוש אקסלרה.
הנכסים השוטפים עלו ל410.7 מיליון שקל, לעומת 71 מיליון שקל בסוף 2025.
סך הנכסים עלה ב2% ל655.1 מיליון שקל, בעוד ההון העצמי ירד ב2.7% ל455.5 מיליון שקל.
סך ההתחייבויות עלה ב14.7% ל199.6 מיליון שקל.
לאחר מימוש אקסלרה נותרה הקרן עם נכס פיננסי נטו של כ245 מיליון שקל ויחס מינוף הקרוב ל0%.
עם זאת, רכישת סופרגז הושלמה ביולי, לאחר תאריך המאזן, ולכן מבנה הנכסים, המזומן והחוב לאחר העסקה עדיין לא משתקף במלואו במספרים.
אלומנרג׳י הופכת למנוע הצמיחה המרכזי
אלומנרג׳י הוקמה כפלטפורמת האנרגיה החדשה של הקרן.
ביולי 2026 היא השלימה את רכישת מלוא מניות סופרגז טבעי תמורת 406 מיליון שקל.
במועד השלמת העסקה שולמו כ292 מיליון שקל, והיתרה בסך 114 מיליון שקל תשולם בתוך 24 חודשים בתוספת הצמדה למדד.
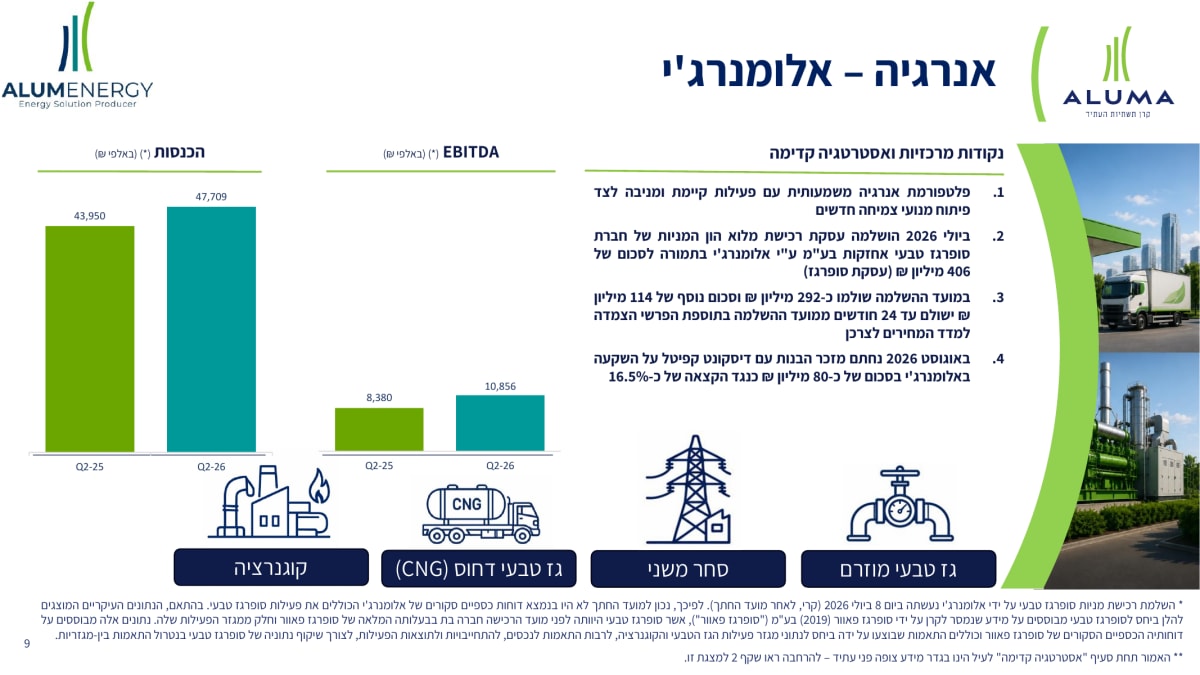
פעילות הגז הטבעי והקוגנרציה שנרכשה הציגה ברבעון הכנסות של 47.7 מיליון שקל, עלייה של 8.6% לעומת 44 מיליון שקל ברבעון המקביל.
EBITDA, הרווח התפעולי לפני ריבית, מסים, פחת והפחתות, עלה ב29.5% ל10.9 מיליון שקל.
העלייה המהירה יותר בEBITDA לעומת ההכנסות מצביעה על שיפור ברווחיות הפעילות.
מקור: מצגת המשקיעים של אלומה
השקף מציג את הצמיחה בהכנסות וברווחיות של הפעילות שנרכשה.
הוא גם ממחיש את ארבעת תחומי הפעילות הקיימים, גז טבעי מוזרם, סחר משני, גז טבעי דחוס וקוגנרציה.
אלומה מתכננת להרחיב את הפעילות לתחבורה, לאגירת חשמל מאחורי המונה, לאספקת חשמל ולפתרונות אנרגיה למרכזי נתונים.
מדובר בשווקים בעלי פוטנציאל צמיחה, אך בשלב הזה אלו תוכניות קדימה ולא תוצאות שכבר הושגו.
באוגוסט נחתם מזכר הבנות עם דיסקונט קפיטל להשקעה של כ80 מיליון שקל באלומנרג׳י תמורת כ16.5% מהמניות.
דיסקונט קפיטל צפויה להשקיע גם כ14.5 מיליון שקל באלומה לפי מחיר של 1.13 שקל למניה לפני הכסף.
אם העסקה תושלם, היא עשויה לספק אימות חיצוני לשווי אלומנרג׳י ולצמצם את ההון שאלומה נדרשת להשקיע בעצמה.
עם זאת, מדובר במזכר הבנות שעדיין עשוי לא להבשיל להסכם מחייב.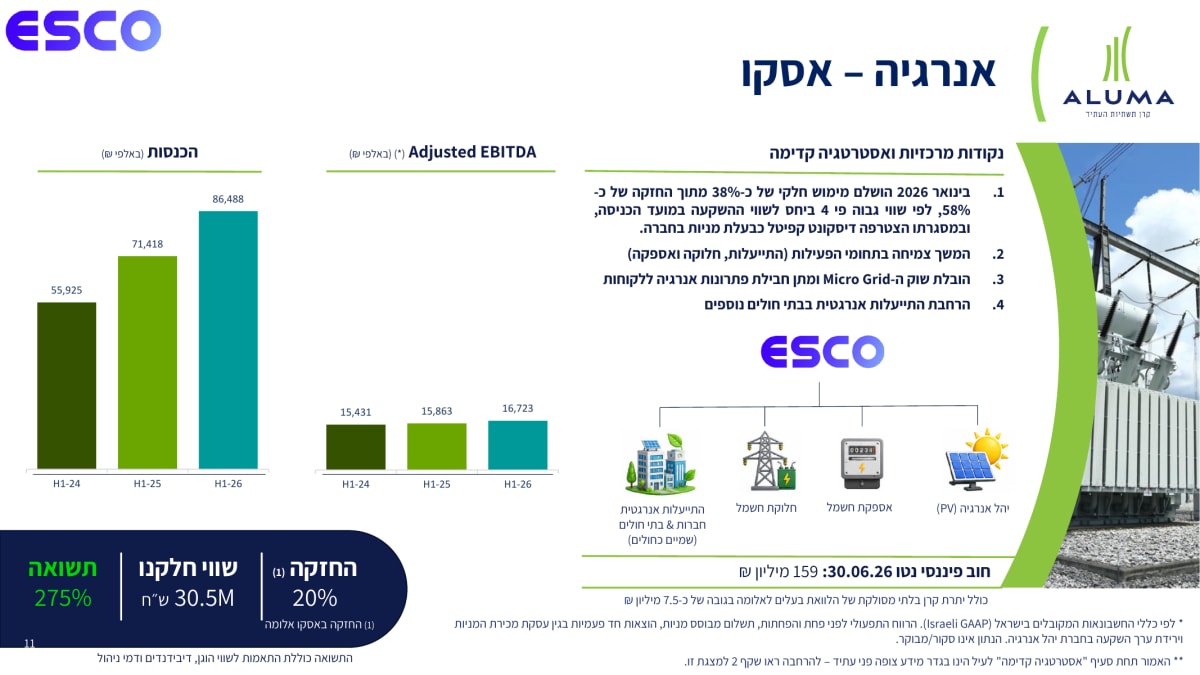
מקור: מצגת המשקיעים של אלומה
השקף מציג צמיחה עקבית בהכנסות אסקו, לצד שיפור מתון יותר בEBITDA המתואם.
הפער בין שיעורי הצמיחה מלמד שהרחבת הפעילות עדיין לא תורגמה במלואה לשיפור בשיעור הרווחיות.
אלומה מחזיקה כיום בכ20% מאסקו, לאחר שבינואר 2026 מכרה חלק מהחזקתה לפי שווי הגבוה פי 4 משווי ההשקעה המקורי.
שווי חלקה הנותר הוצג בכ30.5 מיליון שקל. אסטרטגיית החברה כוללת המשך צמיחה בהתייעלות אנרגטית, חלוקת חשמל, אספקת חשמל ומערכות חשמל מקומיות.
עוגנים הציגה בחציון צמיחה של 16.7% בהכנסות ל7.1 מיליון שקל.
הEBITDA המתואם עלה ב50.3% לכ2 מיליון שקל.
במקרה הזה הרווחיות גדלה מהר יותר מההכנסות, בעיקר בזכות הרחבת מספר האתרים והוספת מפעילי תקשורת לאתרים קיימים.
חן המקום הציגה הכנסות של 150.1 מיליון שקל, עלייה של 19.2% לעומת 126 מיליון שקל בתקופה המקבילה.
למרות הצמיחה במחזור, הEBITDA המתואם ירד ב8.2% ל11.2 מיליון שקל.
זהו אחד הנתונים החלשים בדוח, משום שהחברה מגדילה את הפעילות אך מייצרת פחות רווח תפעולי לפני פחת והפחתות.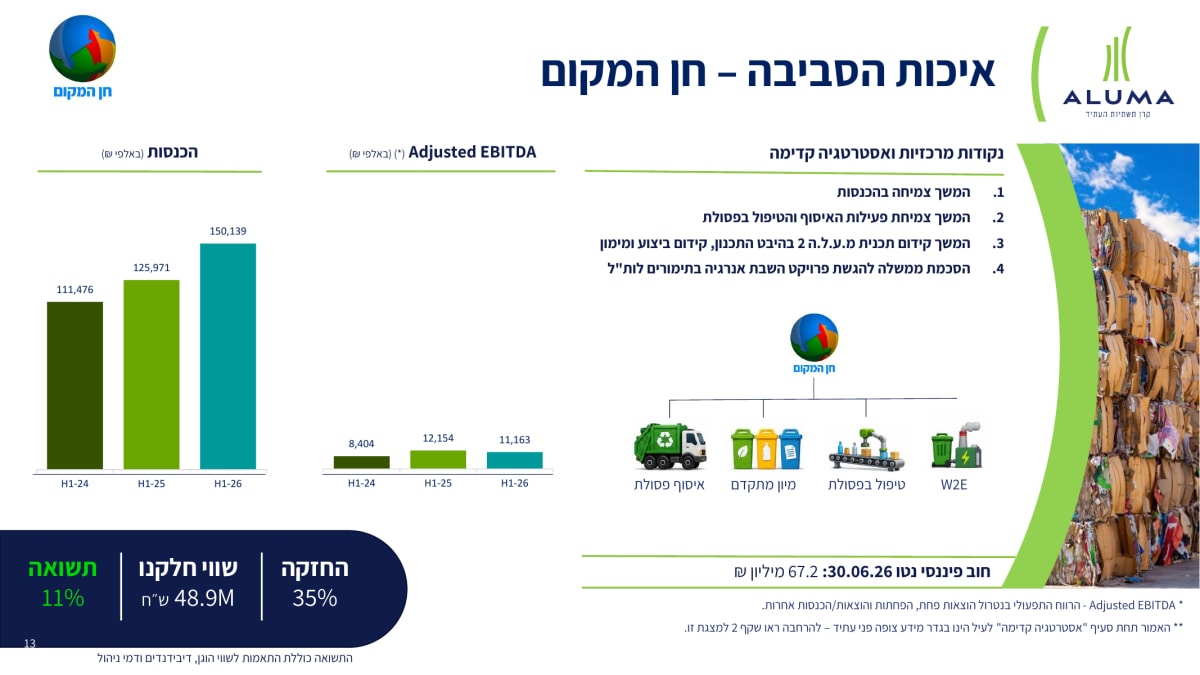
מקור: מצגת המשקיעים של אלומה
השקף מציג את העלייה החדה בהכנסות לצד הירידה בEBITDA המתואם.
המשקיעים צריכים לבדוק אם השחיקה נובעת מהוצאות זמניות הקשורות להתרחבות או משינוי פחות חיובי ברווחיות הבסיסית של הפעילות.
חן המקום ממשיכה לקדם את תוכנית מעלה 2 ואת פרויקט השבת האנרגיה בתימורים.
הפרויקטים עשויים להגדיל את היקף הפעילות בעתיד, אך הם דורשים תכנון, מימון וביצוע ולכן עדיין לא נכון להתייחס אליהם כהכנסות ודאיות.
גרינמיקס רשמה בחציון הכנסות של 34.9 מיליון שקל וEBITDA של 7.4 מיליון שקל.
אין נתוני השוואה מלאים לתקופה המקבילה, משום שהחברה החלה להציג דוחות רבעוניים סקורים רק ב2026 וחלק מהפעילות הועבר אליה במהלך 2025.
לכן לא נכון לחשב שיעור צמיחה שנתי על בסיס הנתונים הקיימים.
הדיבידנד והרכישה העצמית מחזירים ערך לבעלי המניות
אלומה הכריזה על הדיבידנד הראשון בתולדותיה בסכום של 62 מיליון שקל, כ20.17 אגורות למניה.
ביחס למחיר של 96.3 אגורות לפני הפרסום מדובר בסכום השווה לכ20.9% ממחיר המניה.
זה לא בהכרח שיעור תשואת הדיבידנד הסופי, משום שמחיר המניה עשוי להשתנות והמניה צפויה לעבור התאמה ביום שבו תיסחר ללא הזכות לדיבידנד.
לצד הדיבידנד אישרה הקרן תוכנית רכישה עצמית של מניות בסכום של עד 15 מיליון שקל.
הסכום שווה לכ5.1% משווי השוק לפני פרסום התוצאות.
רכישה מתחת להון העצמי עשויה להגדיל את השווי הכלכלי למניה, אך ההשפעה בפועל תלויה בכמות המניות שיירכשו ובמחירי הרכישה.
אלומה גם בוחנת שינוי בהסכם הניהול.
השינוי המוצע כולל הוצאת שערוכים מבסיס דמי הניהול, חיזוק התגמול המבוסס על ביצועים והעברת מלוא דמי הניהול מחברות הפורטפוליו לקרן.
אם המהלך יושלם, הוא עשוי לשפר את יישור האינטרסים בין מנהלי הקרן לבעלי המניות.
שאלות מפתח
- מהי התשואה הצפויה על ההון בעסקת סופרגז ומהם יעדי ההכנסות, הEBITDA ותזרים המזומנים לשנתיים הקרובות?
- כיצד תמומן יתרת התמורה של 114 מיליון שקל ומה יהיה יחס המינוף של אלומה ושל אלומנרג׳י לאחר השלמת מבנה המימון?
- מדוע הEBITDA של חן המקום ירד למרות צמיחה של 19.2% בהכנסות ומתי צפוי שיפור בשיעור הרווחיות?
למה לשים לב ברבעון הבא
ראשית, יש לבחון את התוצאות הראשונות של אלומנרג׳י לאחר צירוף פעילות סופרגז, כאשר צמיחה לצד תזרים חיובי תתמוך בתזה ואילו שחיקה ברווחיות או עלייה חדה בחוב יחלישו אותה.
שנית, חשוב לעקוב אחר השלמת ההשקעה של דיסקונט קפיטל, משום שהיא עשויה לאמת את שווי הפלטפורמה ולצמצם את ההון שאלומה נדרשת להשקיע בעצמה.
בנוסף, צריך לבדוק אם הצמיחה בחן המקום ובאסקו מתחילה להתבטא בשיפור ברווחיות ולא רק בגידול בהכנסות.
סיכום
אלומה סיימה את החציון עם הפסד חשבונאי, אך האירוע החשוב באמת הוא השינוי במבנה הקרן.
מימוש אקסלרה הוכיח יכולת לייצר ערך, חיזק את המאזן ואפשר חלוקת דיבידנד משמעותית ותוכנית רכישה עצמית.
מנגד, הכסף שהתקבל מהמימוש כבר מתחיל לעבור להשקעה גדולה חדשה.
עסקת סופרגז הופכת את אלומנרג׳י לנכס המרכזי שצריך לעקוב אחריו.
הצלחה בהרחבת הפעילות, בשיפור הרווחיות וביצירת תזרים עשויה להצדיק חלק מהפער בין מחיר המניה להון העצמי.
עלייה בחוב או תשואה נמוכה על ההשקעה החדשה עלולות להשאיר את הפער לאורך זמן.
מחיר המניה מגיב בעקבות הדו״ח בעלייה של כ3% נכון לזמן כתיבת סיכום זה.